Dólar Oficial
$1.550
Dólar Blue
$1.565
Dólar Tarjeta
$2.015
Euro
€1.713,96
Real
R$306,43
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
DEUDA Y CONSUMO
Cuando no alcanza para todos: los bancos cobran primero y las fintech quedan relegadas
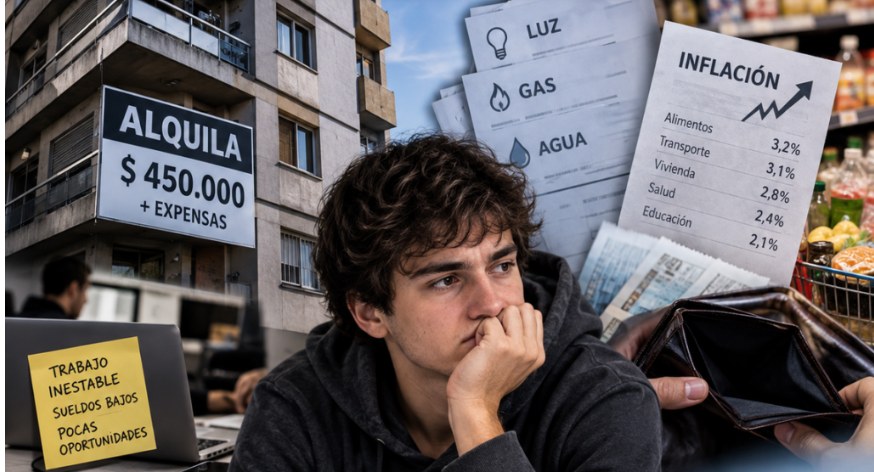
Un estudio privado revela que el 82% de los hogares de menores ingresos termina el mes sin margen financiero. Aunque las dificultades de pago afectan tanto a clientes bancarios como digitales, el 72% prioriza las cuotas de los bancos tradicionales. La particularidad de los jóvenes sin compromisos familiares.
La falta de dinero para cubrir los gastos cotidianos obliga a ocho de cada diez hogares de los segmentos socioeconómicos más bajos a reorganizar sus finanzas y elegir qué compromisos cumplir. En ese escenario, los bancos tradicionales tienen prioridad frente a las billeteras virtuales y las fintech: el 72% de los encuestados pagaría primero sus deudas bancarias, mientras que apenas el 18% daría preferencia a las obligaciones con plataformas digitales. El margen para afrontar imprevistos también es reducido y el ahorro se concentra principalmente en jóvenes menores de 30 años que no tienen personas a cargo, según un relevamiento de la consultora Brain Network.
El informe “Comportamiento de pago y estrés financiero en los sectores C2, C3 y D1” se elaboró a partir de 450 casos relevados en la Ciudad de Buenos Aires y en distintas localidades del interior del país. Sus resultados muestran que las dificultades para llegar a fin de mes atraviesan a una parte mayoritaria de los hogares analizados.
Al cierre de cada período, el 45% de las personas consultadas afirma que sus ingresos alcanzan únicamente para cubrir los gastos, mientras que el 34% reconoce que no logra afrontar siquiera sus necesidades básicas. En conjunto, el 82% termina el mes sin dinero disponible para destinar a otros consumos o al ahorro. Solo el 18% conserva cierta holgura económica, una situación que aparece con mayor frecuencia entre los menores de 30 años sin responsabilidades familiares.
La investigación clasifica a los hogares en tres grupos según su capacidad para administrar los ingresos y responder a sus obligaciones financieras.
El primero, denominado “Al día”, reúne al 22% de los encuestados. Se trata de personas que manifiestan mantener cierta estabilidad y cumplir con sus compromisos, un perfil que aparece principalmente entre trabajadores asalariados jóvenes.
El grupo más numeroso es el de los “Malabaristas”, que representa el 57% de la muestra. Sus integrantes logran sostener sus gastos mediante ajustes constantes en el consumo, trabajos ocasionales y el uso combinado de distintas herramientas de financiación.
En una situación más comprometida se encuentran los “Desbordados”, que concentran el 21% de los casos. En este segmento, los ingresos resultan insuficientes para cubrir las obligaciones habituales y los atrasos en los pagos se repiten. El relevamiento identifica una mayor presencia de mujeres, personas de entre 30 y 39 años y jubilados.
La clasificación refleja distintos niveles de vulnerabilidad financiera: desde quienes consiguen mantener sus cuentas al día hasta aquellos que deben recurrir de manera sostenida a recortes y financiamiento para cubrir necesidades básicas.
La tarjeta de crédito como recurso para llegar a fin de mes
Ante la falta de liquidez, el crédito continúa funcionando como una herramienta para cubrir gastos inmediatos. El 79% de los participantes cuenta con una tarjeta de crédito y, entre quienes atravesaron dificultades para pagar, cuatro de cada diez reconocieron haberla utilizado para compensar la falta de dinero disponible.
Otras estrategias incluyen la reducción de gastos, mencionada por el 31%; la ayuda económica de familiares o amigos, con el 23%; el aplazamiento de vencimientos, con el 17%; y la solicitud de nuevos préstamos personales, con el 16%. El uso del financiamiento también puede profundizar las dificultades cuando se recurre a una deuda para cancelar otra. Según el estudio, el 19% utilizó la tarjeta de crédito para saldar compromisos anteriores, mientras que el 18% optó por pagar solamente el monto mínimo del resumen. Estas prácticas permiten postergar parte de las obligaciones, pero pueden incrementar el costo financiero y acumular saldos pendientes para los meses siguientes.
Las dificultades para cumplir con los vencimientos durante los últimos seis meses alcanzaron al 60% de las personas con deuda bancaria y al 65% de quienes mantienen compromisos con empresas fintech. Sin embargo, cuando los ingresos no permiten pagar ambas obligaciones, la mayoría opta por cancelar primero la deuda con el banco tradicional.
Brain Network atribuye esta diferencia a una combinación de mecanismos operativos y percepciones sobre las consecuencias de incumplir. Entre los primeros, el informe señala la influencia de las cuentas sueldo, los débitos automáticos y la vinculación entre los ingresos depositados y los pagos pendientes. También menciona la importancia que los usuarios asignan a su historial crediticio y el temor a quedar registrados negativamente en bases de antecedentes comerciales, como el Veraz.
En el caso de las billeteras virtuales y otras plataformas digitales, el estudio identifica una percepción diferente sobre las consecuencias de la mora. La utilización de estas aplicaciones está extendida entre trabajadores independientes e informales, para quienes el incumplimiento podría parecer menos visible o tener efectos menos inmediatos que una deuda contraída con una entidad bancaria tradicional.
El relevamiento advierte que esta diferencia constituye un desafío para las fintech, especialmente entre los trabajadores por cuenta propia. Aunque las dificultades de pago son elevadas en ambos segmentos, las empresas digitales reciben una proporción considerablemente menor de las preferencias cuando los usuarios deben decidir qué obligación cancelar primero.
El riesgo de que la deuda se vuelva difícil de controlar
La combinación de ingresos insuficientes, gastos básicos difíciles de reducir y financiamiento recurrente puede llevar a que los hogares acumulen compromisos cada vez más difíciles de afrontar. El recurso a nuevas deudas para pagar obligaciones anteriores y la cancelación parcial de los resúmenes son dos de las señales identificadas en el informe. Para Lionel Holzman, CCO & Value Offer Head de Brain Network, el comportamiento de los usuarios debe analizarse más allá de los atrasos registrados en los sistemas de cobranza. “El mercado no está en mora, está haciendo malabares. La oportunidad para las entidades está en ofrecer extensiones de plazo a los 'Malabaristas antes que pases a ser Desbordados’, en lugar de intensificar una cobranza que ya muestra signos de agotamiento”, señaló.
El planteo apunta a diferenciar a quienes todavía consiguen sostener sus pagos mediante ajustes y alternativas de financiación de aquellos que ya enfrentan incumplimientos reiterados. En ese contexto, la posibilidad de adecuar los plazos a la capacidad real de pago aparece como una de las alternativas para evitar que las dificultades transitorias se conviertan en una situación de mayor endeudamiento.

Más de economía